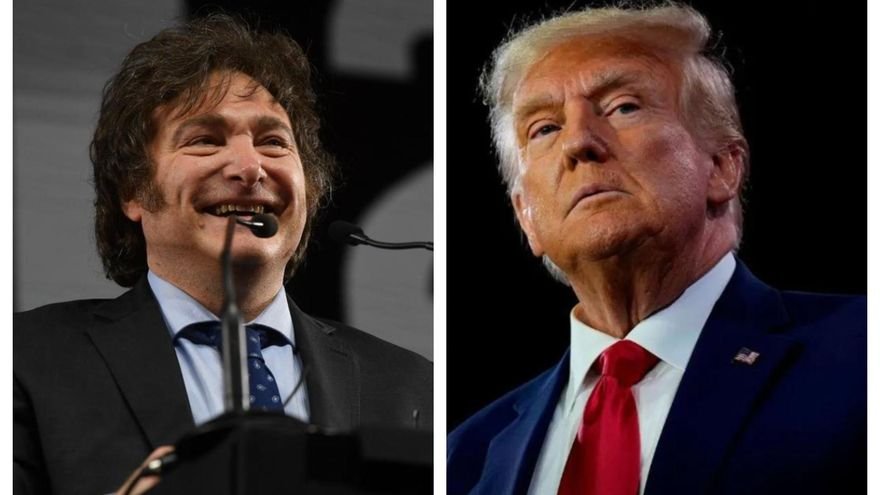

Que el Capitolio (Congreso de EE UU) haya pasado este martes al control de la oposición demócrata no impedirá que en la carrera electoral de 2027, ante una suba de la demanda de dólares contra pesos, el gobierno de Donald Trump active otra vez, como en los comicios de 2025, el swap (canje de monedas) para rescatar a su estrecho aliado Javier Milei. Un rescate semejante no requiere aprobación parlamentaria, sino que lo activa directamente el secretario del Tesoro, Scott Bessent. Sin embargo, la nueva mayoría demócrata lo podrá cuestionar en voz más alta y entonces se le hará políticamente más caro al presidente republicano. No por nada el riesgo país reaccionó al alza ante el resultado de las legislativas de EE UU.
“La ayuda hasta ahora nunca necesitó al Congreso y el marco legal está vigente”, explica una alta fuente del gobierno libertario. Un economista de acceso frecuente a la administración de Washington lo ratifica, pero advierte: “El rescate es del Tesoro, depende de Bessent, no pasa por el Congreso. Lo que lo complica es que Milei se ve cada vez más como un experimento fallido del que nadie querrá hacerse cargo”. Otra colega del mismo perfil, Marina Dal Poggetto, de la consultora Eco Go, lo confirma: “No necesita aprobación para hacerlo, pero si lo objeta no creo que sea lo mismo”.
Ya en las elecciones legislativas argentinas de 2025, cuando arreciaba la demanda de divisas y Bessent arrojó el salvavidas al gobierno libertario, condicionado a su triunfo, la oposición demócrata puso ese paquete como asunto crítico de la agenda pública de EE UU. Pero, claro, carecía de fuerza en tiempos de hegemonía republicana. Ahora su voz puede escucharse con más ímpetu ante una sociedad estadounidense que castigó este martes en las urnas a Trump.
“Un dato de color interesante de uno de los grandes ganadores de ayer, el candidato demócrata Abdul El-Sayed (Michigan), fue que criticó en su momento la ayuda que Trump y Bessent le dieron a Argentina”, comentó este miércoles en la red X el analista político Lucas Romero. El-Sayed había escrito en 2025: “No, no deberíamos rescatar al líder radical de la extrema derecha de Argentina. En cambio, deberíamos financiar Medicaid (seguro de salud) aquí en casa”. En 2027, otro rescate de Trump a Milei sería aún más cuestionado, y habrá que ver si los republicanos que aspiran a sucederlo en 2028 están dispuestos a pagar el precio.
En ese contexto, el riesgo país argentino reaccionó a la victoria demócrata con una suba del 2,5%, a 852 puntos básicos. El indicador de peligro de impago de la deuda se mueve al alza cuando cae la cotización de los bonos en dólares.
“Hay una discusión en el mercado sobre si el swap de US$20.000 millones se mantendrá, se eliminará o aumentará para evitar la influencia de China en la región”, opina el analista financiero Marcelo Lipovetzky. “Pero el riesgo país va a seguir subiendo, largo y tendido; para las elecciones podrías estar muy tranquilamente en la zona de 1.500. Porque no obedece a las métricas de Argentina, que son de las mejores de Latinoamérica en términos de superávit fiscal y balanza de pagos (la de divisas), sino al sentimiento de los inversores, que van a seguir vendiendo porque tienen miedo de volver a 2019 (triunfo peronista)”, agrega.
A Christian Reos, analista de la sociedad bursátil Allaria Ledesma, le preocupa que el Gobierno no reaccione para revertir la caída de la demanda de bonos de corto plazo en dólares, que no atraen al mercado pese a que ofrecen un alto rendimiento del 18%. Son títulos que pocos meses atrás se colocaron al 6% u 8%. “El Gobierno podría salir a comprar, pero ahí se nota que la cantidad de dólares está justita… Mientras, el riesgo país sube porque no hay tomadores de bonos a largo plazo, ni inversores institucionales locales, ni extranjeros; queda todo en manos de fondos chicos e inversores minoristas. En Argentina no hay fondos de pensión ni seguros ni reservas en el Banco Central ni fondos en la Anses (Administración Nacional de la Seguridad Social) porque todo el capital fue comido por el kirchnerismo; por eso hay alta volatilidad e incapacidad de reacción del Gobierno”, opina Reos.
En la sociedad AdCap, de Javier Timerman, evalúan que “en general, el resultado implica un sesgo negativo para los activos argentinos, aunque la dinámica electoral local seguirá siendo el principal determinante de su desempeño”. “Si bien el mercado anticipaba una victoria demócrata, su magnitud superó lo incorporado en los precios. Además, el resultado llega en un contexto de creciente cautela y menor apetito global por el riesgo. Como referencia, los indicadores de High Yield (alto rendimiento) que seguimos ya se encuentran en niveles de mediados de marzo de 2025, previos a la fuerte corrección posterior al Liberation Day (el día en que Trump impuso aranceles al comercio mundial). Los activos globales que más han caído en las primeras horas luego del resultado están asociados al desarrollo de tecnologías relacionadas con la IA, por cautela ante la posibilidad de mayor regulación”, añaden en AdCap.
“Para Argentina, la principal inquietud es si el respaldo estadounidense al mercado cambiario volvería a estar disponible en 2027, en caso de ser necesario”, continúa el grupo de Timerman. “La derrota republicana introduce incertidumbre, pero creemos que está sobredimensionada: la administración Trump utilizó el Exchange Stabilization Fund (ESF, Fondo de Estabilización Cambiaria), cuyo uso no requirió aprobación del Congreso. Por eso, el interrogante pasa más por la disposición política a repetir el apoyo que por una restricción legislativa inmediata. Mientras tanto, la incertidumbre electoral doméstica podría sostener la demanda de cobertura, incluso con un dólar global más débil”.
En cuanto a los bonos soberanos en dólares, los que influyen en el riesgo país, “el resultado estadounidense constituye un factor adverso, aunque esperamos que su desempeño siga más ligado a la dinámica electoral argentina y a la acumulación de reservas”, prosiguen en AdCap. “Según nuestras estimaciones, la probabilidad de reelección de Milei se ubica cerca del 50%, desde un máximo de 83% en julio pasado”.
AR